Реальные кейсы FinReboost

Кредитная история:до и после.

Истории клиентов после банкротства: изменения записей, рейтингов и кредитного профиля. Показываем конкретные цифры и фрагменты документов — без обещания одинакового результата для всех.

Бесплатная консультация · документы для неё не нужны

Фрагменты отчётовПоказатели по бюроБез личных данных
Цифры из исходных материалов

У каждого результата — свой слайд и подтверждение.

Не смешиваем разные рейтинги

Сравниваем значения одного БКИ между двумя срезами.

Не обещаем чужой результат

Динамика рейтинга не равна одобрению нового кредита.

Пять историй. Конкретные изменения.

Откройте похожий случай: краткий результат виден сразу, детали и документы — внутри.

Показано: 5 из 5
01Исправление записейСлайды 1–4

Банкротство завершено. Договоры оставались открытыми.

В последующих отчётах открытые обязательства больше не отображаются, а рейтинги трёх бюро изменились.

Даты сравниваемых отчётов: 07.02.2026 → 01.05.2026

Рейтинг НБКИ
476749
+273 баллов

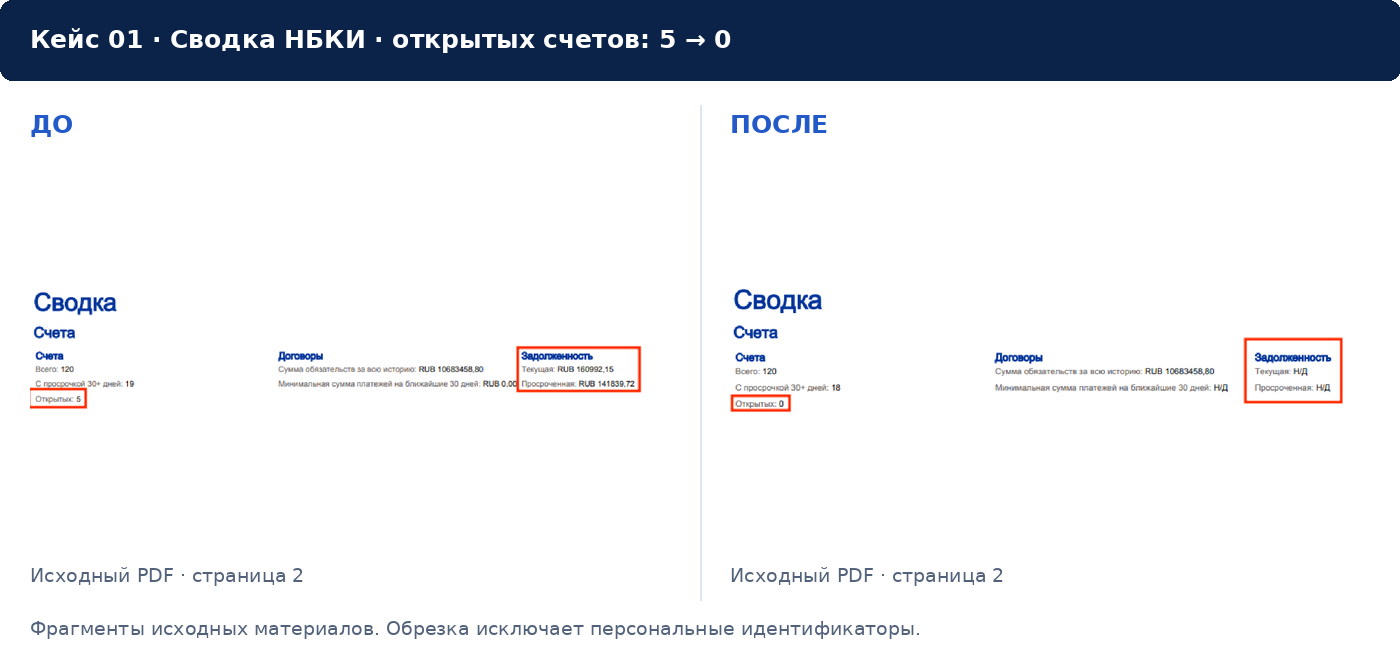
Открытые счета в НБКИ: 5 → 0

История, все показатели и подтверждения

С чем пришёл клиент

Клиент завершил банкротство в сентябре 2025 года. По описанию кейса, в марте 2026 года в кредитных отчётах ещё числились активные договоры, которые должны были быть закрыты в рамках процедуры.

Что показано после

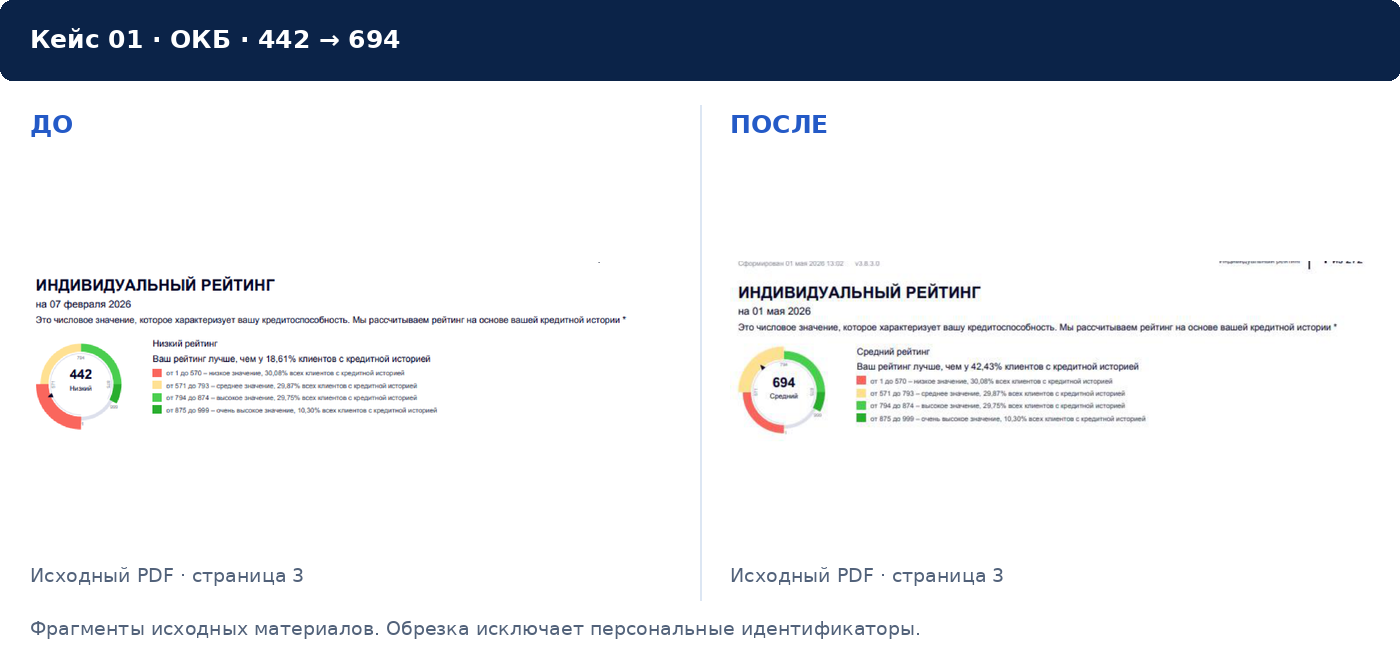
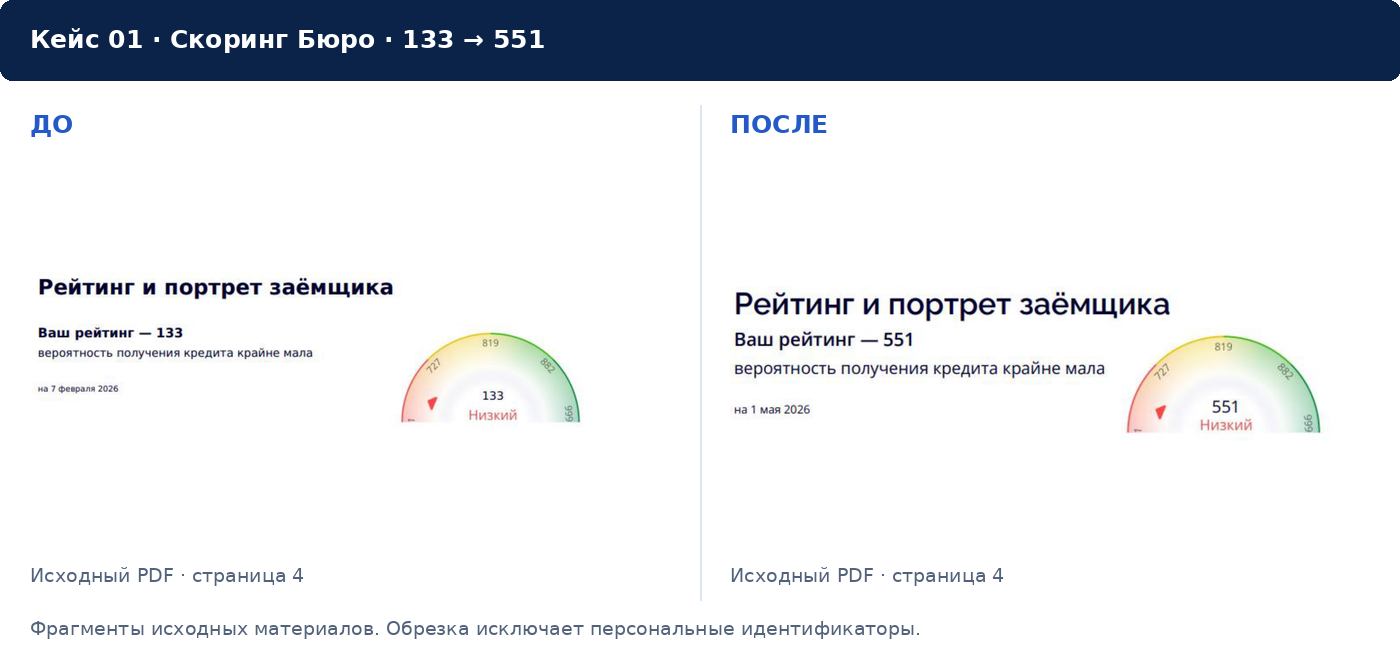
В подборке приведены отчёты до и после корректировки. В НБКИ число открытых счетов изменилось с пяти до нуля, в ОКБ действующих кредитов и займов — с одного до нуля, в Скоринг Бюро открытых кредитов и займов — с четырёх до нуля.

Банкротство завершено. Договоры оставались открытыми.: показатели рейтингов
БКИДоПослеИзменение
НБКИ476749+273
ОКБ442694+252
Скоринг Бюро133551+418

Описание ситуации относится к марту 2026 года, а начальные отчёты на слайдах датированы 7 февраля. Даты отчётов не обозначают срок работы сервиса. Отдельный ОКР 351 со слайда 1 не используется как рейтинг НБКИ.

Что это значит для вашей ситуации

Результат здесь — не только новый балл: в отчётах изменилось отображение обязательств. На консультации разберём, какие статусы и записи требуют проверки именно у вас.

Фрагменты исходных документов
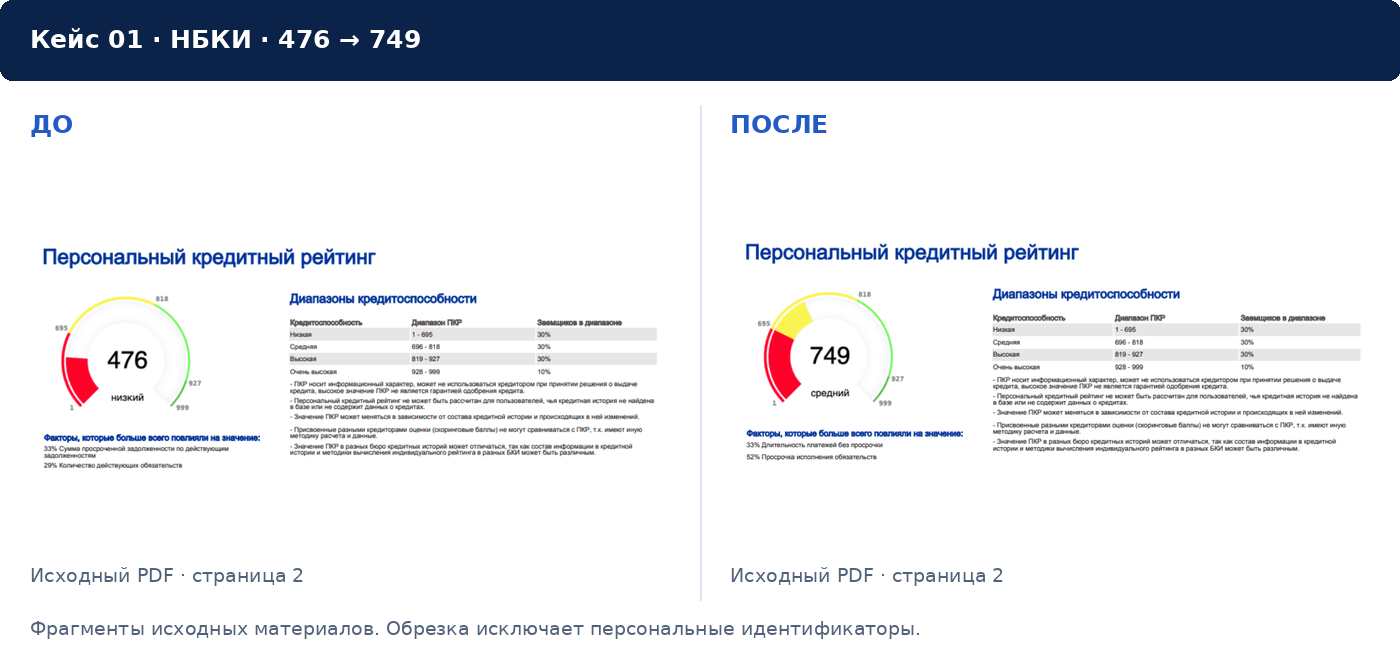
Источник: «Слайды с ростом ПКР.pdf», слайды 1–4. Личные идентификаторы не включены в изображения. Даты — срезы материалов, не обещанный срок услуги.
02Исправление записейСлайды 5–6

Один договор продолжал показывать просрочку.

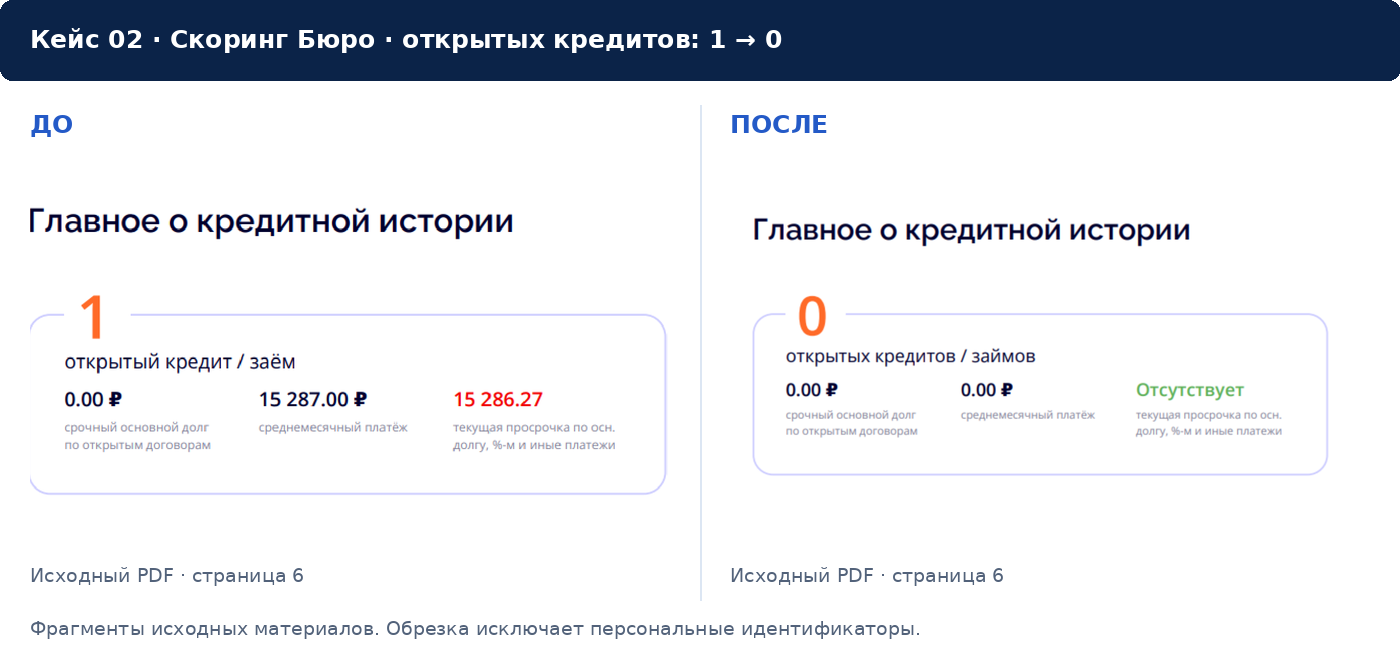
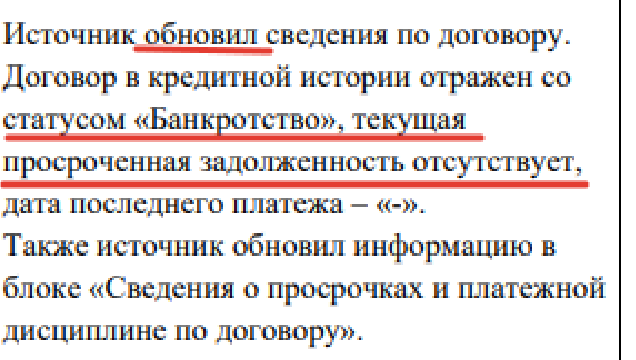
Бюро сообщило об обновлении записи. В следующем отчёте открытых кредитов — ноль, текущая просрочка отсутствует.

Даты сравниваемых отчётов: 18.03.2026 → 06.05.2026

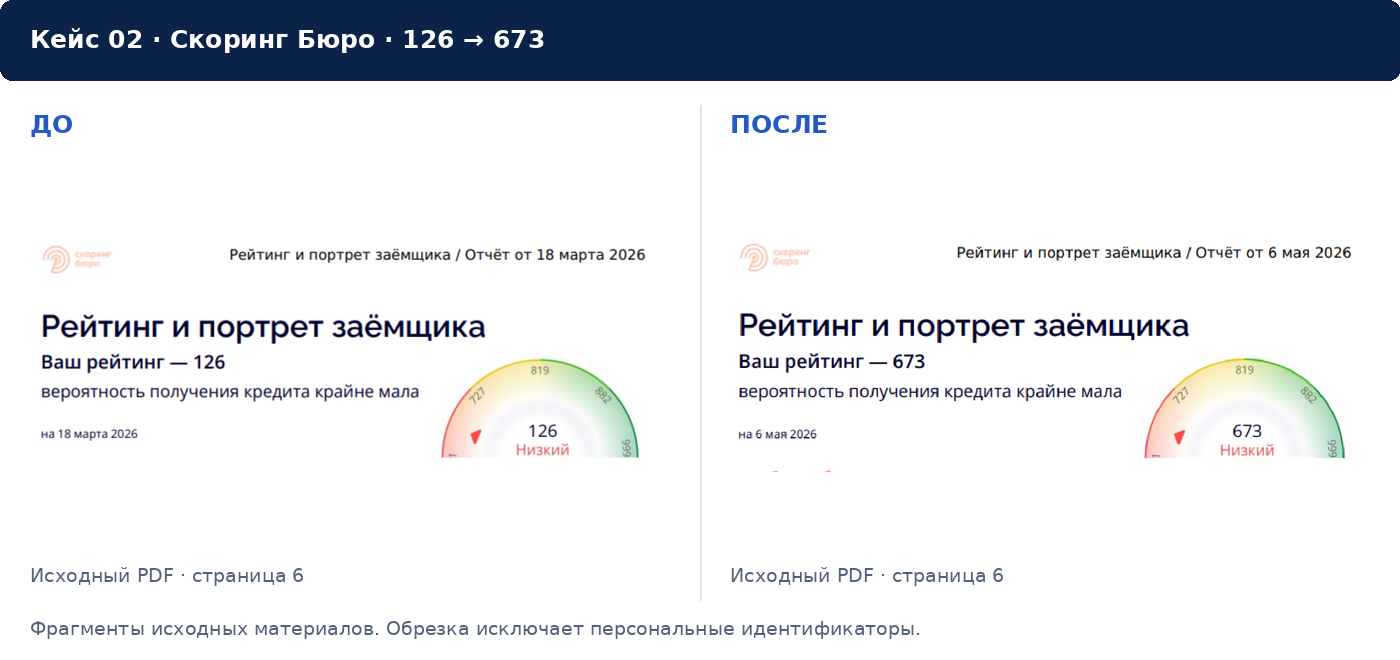
Рейтинг Скоринг Бюро
126673
+547 баллов

Открытые кредиты и займы: 1 → 0

История, все показатели и подтверждения

С чем пришёл клиент

Банкротство завершено в марте 2025 года. Через год в отчётах сохранялся один активный договор, который, согласно описанию кейса, должен был быть закрыт. В исходном отчёте Скоринг Бюро также отображалась текущая просрочка.

Что показано после

В ответе бюро указано: источник обновил сведения по договору; отражён статус «Банкротство», текущая просроченная задолженность отсутствует. В последующем отчёте число открытых кредитов и займов изменилось с одного до нуля.

Один договор продолжал показывать просрочку.: показатели рейтингов
БКИДоПослеИзменение
Скоринг Бюро126673+547

Рейтинг Скоринг Бюро вырос на 547 баллов, но в обоих фрагментах категория остаётся «Низкий». Это не подтверждение одобрения кредита.

Отдельно автор слайда указывает ОКР: 544 → 726, то есть +182. Это другой показатель — его не объединяем с рейтингом Скоринг Бюро.

Что это значит для вашей ситуации

Официальный ответ и повторный отчёт показывают разные части результата: что обновил источник и как изменения отразились в кредитной истории.

Фрагменты исходных документов

Источник: «Слайды с ростом ПКР.pdf», слайды 5–6. Личные идентификаторы не включены в изображения. Даты — срезы материалов, не обещанный срок услуги.
03Исправление записейСлайды 7–8

В одном бюро — проблемная запись, в других — другая картина.

После корректировки и изменений профиля выросли два показателя из трёх. Показываем и снижение в ОКБ, без выборочного отбора цифр.

Срезы в материалах кейса: Исходная сводка → 03.07.2026

Рейтинг Скоринг Бюро
176624
+448 баллов

В итоговом срезе остаётся действующий банковский продукт

История, все показатели и подтверждения

С чем пришёл клиент

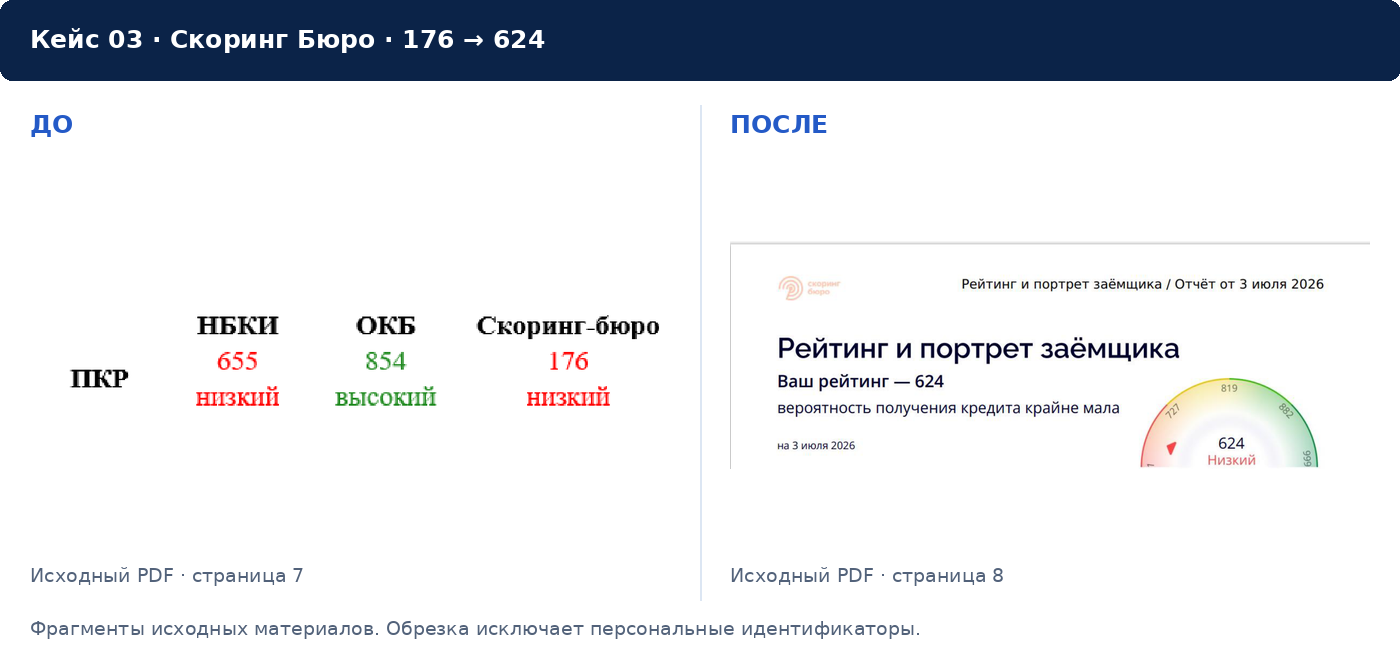
По описанию, после завершения банкротства в сентябре 2024 года в Скоринг Бюро сохранялся активный договор, который должен был иметь закрытый статус. Исходная сводка показывает разные рейтинги в трёх бюро.

Что показано после

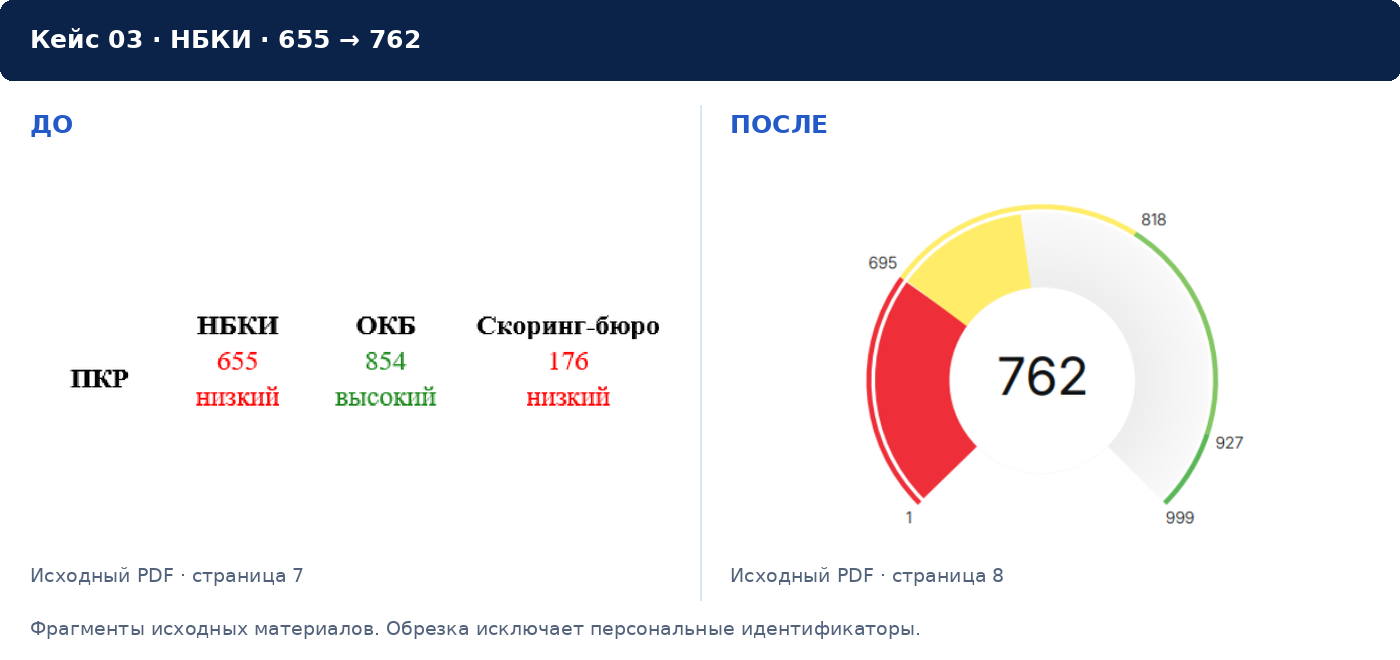
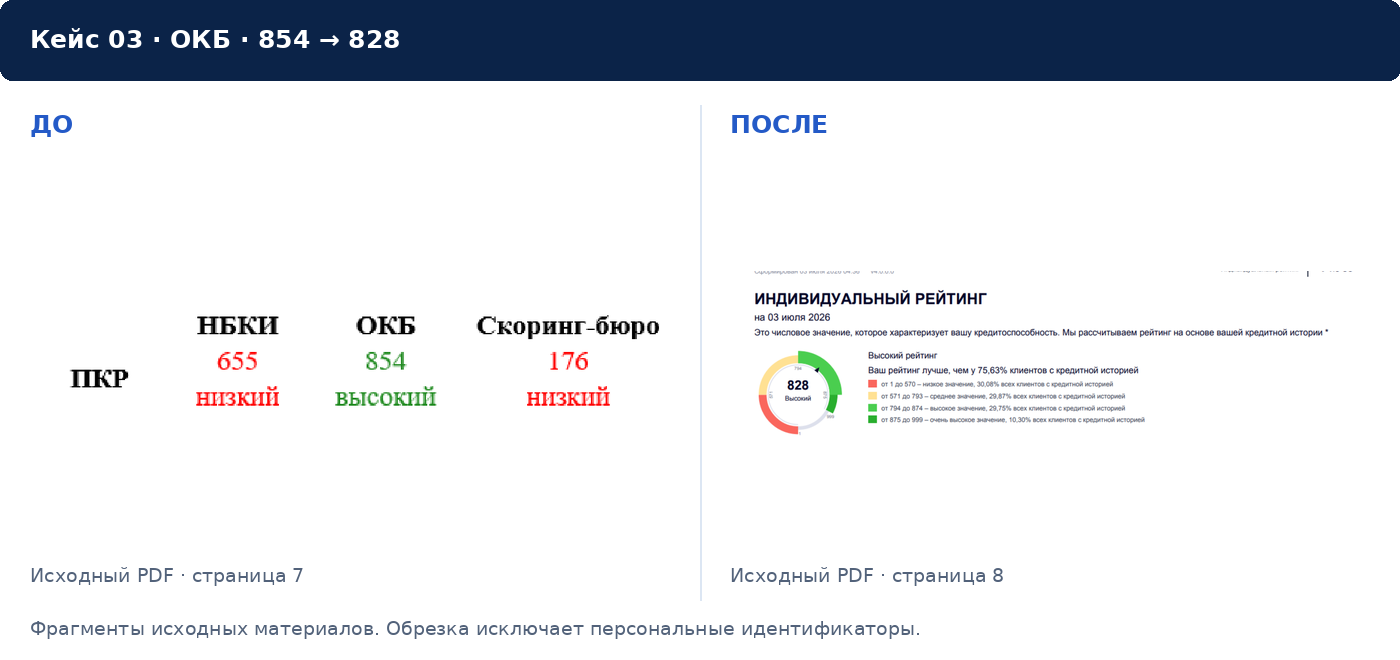
В отчётах от 3 июля 2026 года приведены НБКИ 762, ОКБ 828 и Скоринг Бюро 624. В Скоринг Бюро среди действующих обязательств показан банковский продукт на 30 000 ₽ без текущей просрочки. Прежняя проблемная запись в этом фрагменте действующих обязательств не показана.

В одном бюро — проблемная запись, в других — другая картина.: показатели рейтингов
БКИДоПослеИзменение
НБКИ655762+107
ОКБ854828−26
Скоринг Бюро176624+448

В ОКБ показатель изменился с 854 до 828. Рост в других бюро не означает роста всех рейтингов одновременно. Значения «до» взяты из исходной сводки, а не из отдельных полных отчётов.

Что это значит для вашей ситуации

Один высокий рейтинг не описывает все отчёты. Полезно сопоставлять конкретные договоры и статусы, а не выбирать бюро с самым красивым баллом.

Фрагменты исходных документов

Источник: «Слайды с ростом ПКР.pdf», слайды 7–8. Личные идентификаторы не включены в изображения. Даты — срезы материалов, не обещанный срок услуги.
04Восстановление профиляСлайд 11

От корректировки — к третьему этапу программы.

На слайде показана динамика рейтингов в ходе программы и новые банковские продукты после банкротства.

Этапы сравнения в источнике: Начало ВКИ → третий этап

Рейтинг НБКИ
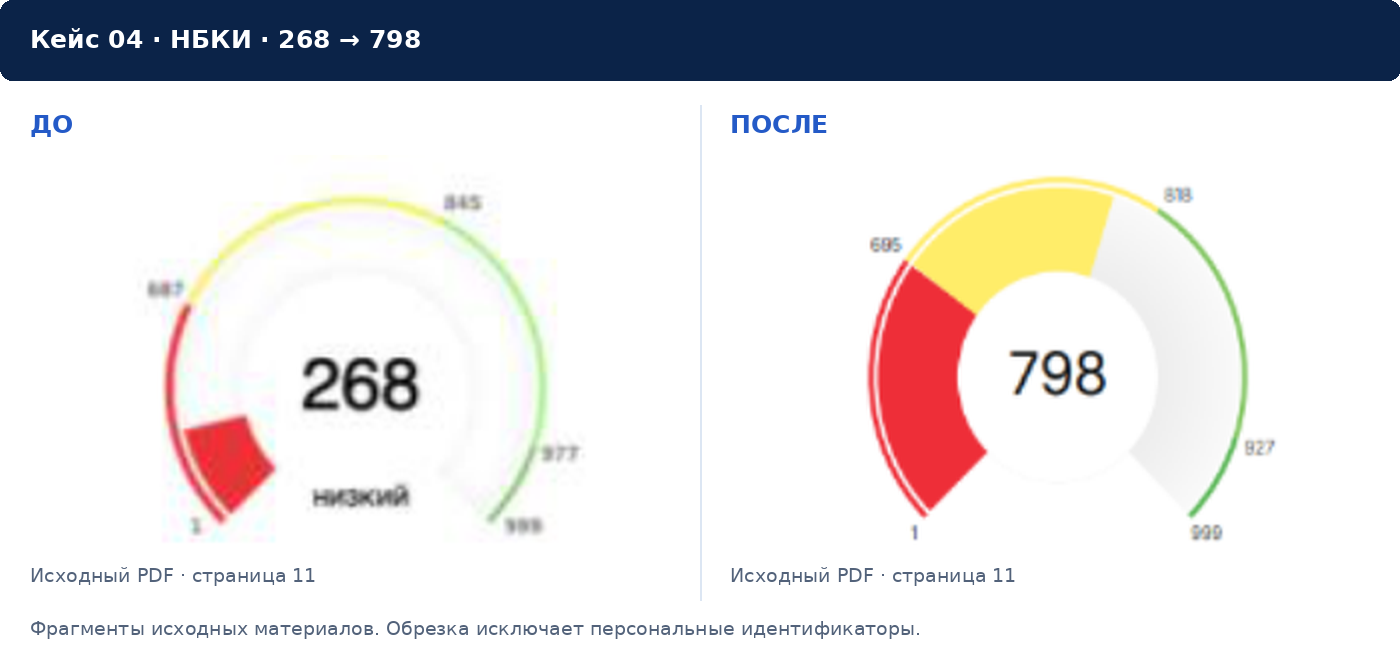
268798
+530 баллов

Динамика в ходе программы, а не только корректировки

История, все показатели и подтверждения

С чем пришёл клиент

Банкротство завершено в апреле 2025 года. Материалы сравнивают рейтинги на начало ВКИ и во время третьего этапа программы «Банкротный доктор» — именно такое название используется в источнике.

Что показано после

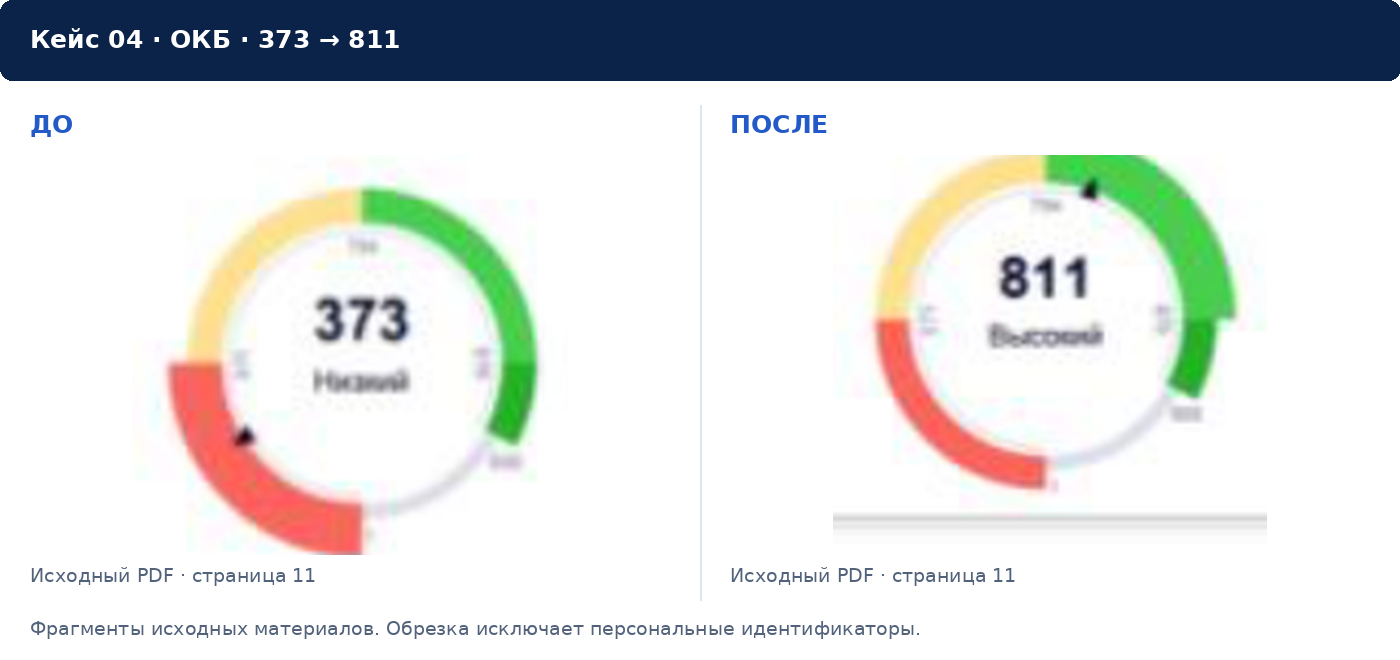
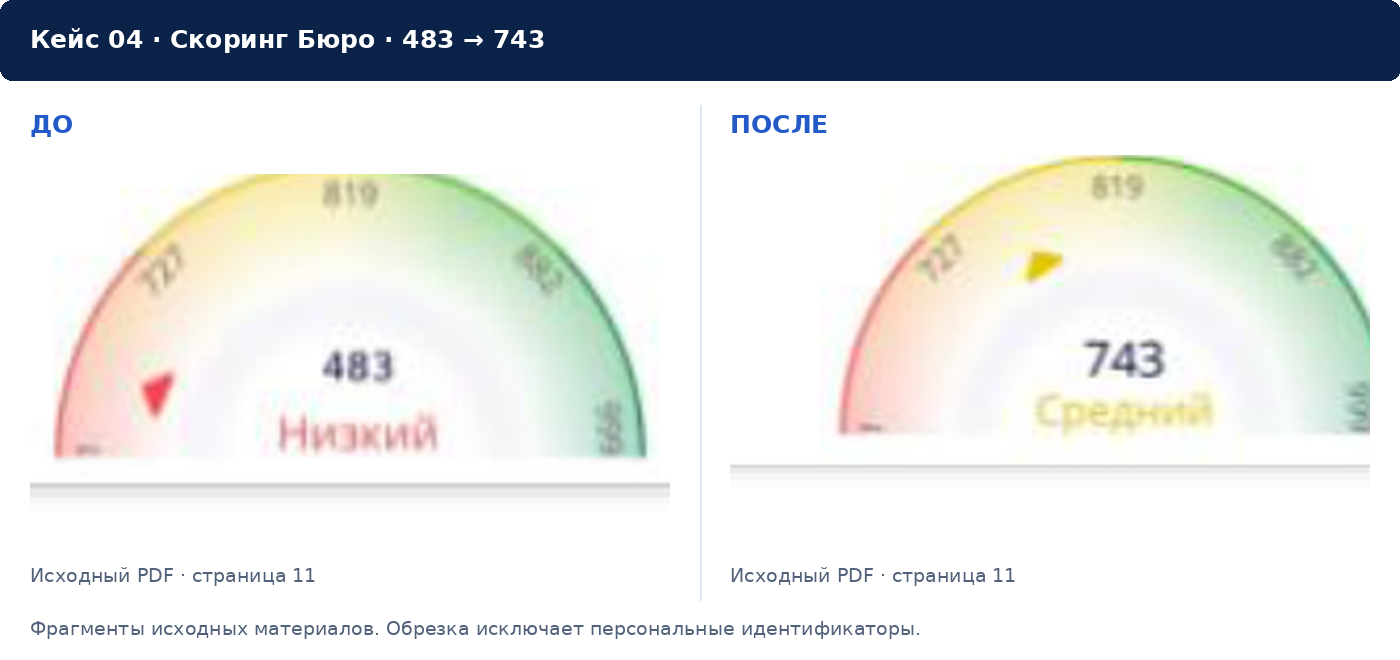
На слайде отражены закрытые банковские продукты на 14 999 ₽ и 30 000 ₽, а также действующее обязательство на 100 000 ₽. Рейтинги трёх бюро изменились: НБКИ 268 → 798, ОКБ 373 → 811, Скоринг Бюро 483 → 743.

От корректировки — к третьему этапу программы.: показатели рейтингов
БКИДоПослеИзменение
НБКИ268798+530
ОКБ373811+438
Скоринг Бюро483743+260

Слайд не устанавливает, какая часть изменения балла вызвана конкретным действием. Запросы кредитной истории, также показанные в источнике, не выдаём за банковские одобрения или предложения.

В подписях отдельно указан ОКР: 375 → 784. Название исторической программы не означает автоматического соответствия текущему тарифу FinReboost.

Что это значит для вашей ситуации

В этой истории результат связан с периодом корректировки и прохождения программы. Его нельзя описывать как мгновенный рост после удаления одной записи.

Фрагменты исходных документов

Источник: «Слайды с ростом ПКР.pdf», слайд 11. Личные идентификаторы не включены в изображения. Даты — срезы материалов, не обещанный срок услуги.
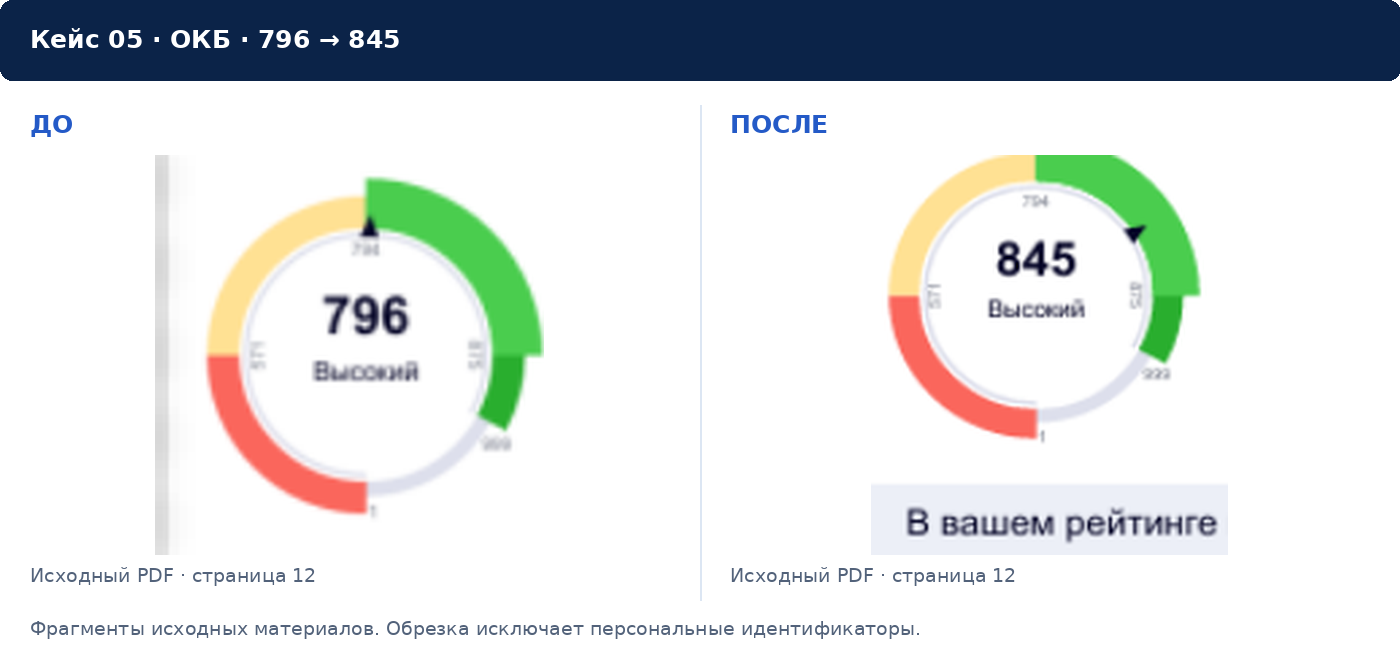
05Восстановление профиляСлайд 12

Первые два этапа после банкротства: новый срез истории.

В материалах сопоставлены ноябрь 2025 и март 2026. Показаны полученные банковские продукты и изменение рейтингов.

Период сравниваемых данных: Ноябрь 2025 → март 2026

Рейтинг Скоринг Бюро
570806
+236 баллов

В источнике показаны продукты первого и второго этапов

История, все показатели и подтверждения

С чем пришёл клиент

Процедура банкротства завершена в январе 2025 года. В источнике приведены рейтинги перед началом программы «Банкротный доктор» в ноябре 2025 года и следующий срез в марте 2026 года.

Что показано после

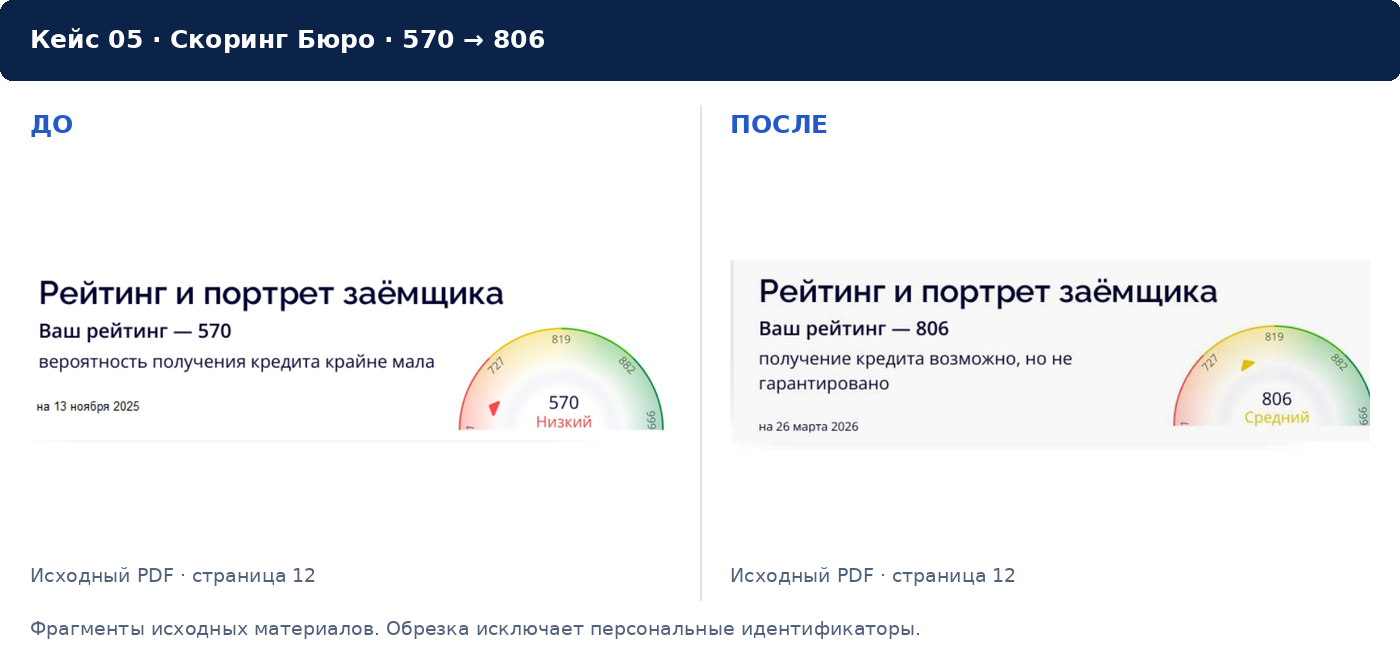
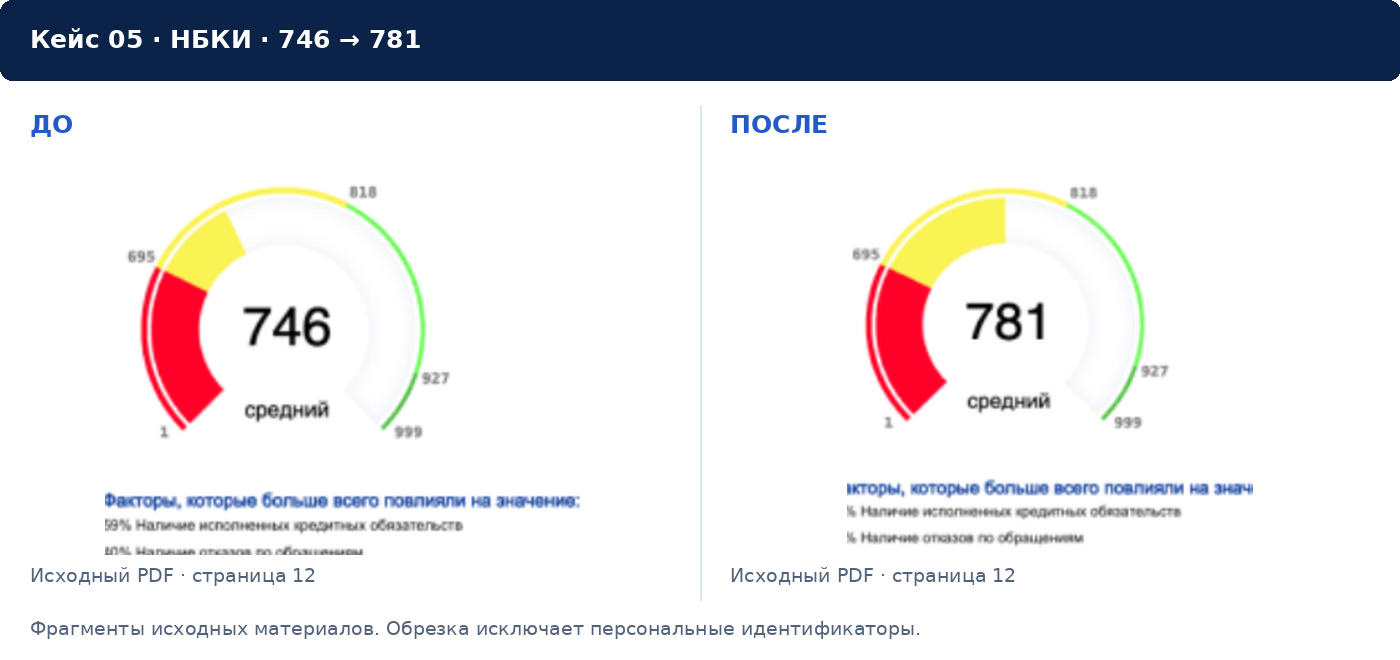
В сводке показаны закрытый потребительский кредит на 14 999 ₽ и действующий кредит на 30 000 ₽. За сравниваемый период НБКИ изменился с 746 до 781, ОКБ — с 796 до 845, Скоринг Бюро — с 570 до 806.

Первые два этапа после банкротства: новый срез истории.: показатели рейтингов
БКИДоПослеИзменение
НБКИ746781+35
ОКБ796845+49
Скоринг Бюро570806+236

Это промежуточный срез. В сводке одного из закрытых обязательств остаётся пометка о разных данных в БКИ, поэтому не заявляем, что устранены абсолютно все расхождения.

Название программы сохранено из исходного материала. Наличие кредитных продуктов у этого клиента не гарантирует выдачу кредита другому человеку.

Что это значит для вашей ситуации

Первые этапы программы и новые записи можно оценивать по конкретным отчётам. На консультации обсуждаем вашу ситуацию, а не обещаем повторить чужую динамику.

Фрагменты исходных документов

Источник: «Слайды с ростом ПКР.pdf», слайд 12. Личные идентификаторы не включены в изображения. Даты — срезы материалов, не обещанный срок услуги.
Подборка отдельных кейсов не является статистикой всех клиентов. Мы не рассчитываем по ней «средний рост», не приписываем каждое изменение только корректировке и не гарантируем определённый балл.

Что важно увидеть за цифрами

Рейтинг — часть истории. Проверяем и то, какие записи изменились.

01 / ЗАПИСИ

Балл и состояние договора — не одно и то же

В первом кейсе изменились и рейтинги, и число открытых обязательств. Во втором есть ещё и фрагмент ответа бюро о корректировке.

02 / ДИНАМИКА

Не все показатели растут одновременно

В третьем кейсе НБКИ и Скоринг Бюро показывают рост, а ОКБ — снижение. Эти данные оставлены в сравнении.

03 / ПРОГРАММА

Восстановление — отдельный путь

В четвёртой и пятой историях показаны этапы программы и банковские продукты. Это не пример мгновенного изменения после одной претензии.

Не нашли свой случай?8 типовых маршрутов. Это сценарии работы, не дополнительные результаты клиентов.
После банкротства — первый кредитный продукт

Цель: Начать новую положительную платёжную историю.

Процедура завершена, но непонятно, с чего начинать. Анализируем отчёты, проверяем завершённые обязательства и ошибки, оцениваем профиль и составляем стратегию. После подготовки сопровождаем первый подходящий продукт при соответствии требованиям кредитора.

Подробнее о тарифе Optimal Plus →
После банкротства — новая положительная история

Цель: Последовательно укреплять профиль, а не получить случайный кредит.

После нескольких отказов проверяем данные, нагрузку и прошлые заявки. Составляем план, готовим первый этап, контролируем обслуживание продукта и изменения профиля. Затем оцениваем возможность следующего этапа и корректируем стратегию. Каждый новый продукт зависит от требований кредитора.

Подробнее о тарифе Optimal Plus →
После банкротства — подготовка к ипотеке

Цель: Пройти кредитную реабилитацию до ипотечного этапа.

Проверяем обязательства и формируем 12-месячную стратегию. Сопровождаем положительную платёжную историю, контролируем нагрузку и изменения. Готовим к ипотечному скорингу, подключаем брокера, рассматриваем доступные программы и подготавливаем заявку. Срок программы не равен обещанию даты сделки.

Подробнее о тарифе VIP →
Ипотека после старых просрочек

Цель: Подготовить финансовый профиль при стабильном текущем доходе.

Банкротства не было; старые просрочки остаются в истории. Проверяем записи, статусы, нагрузку и новые заявки. Определяем слабые места, составляем стратегию, контролируем изменения и подключаем брокера. Более выгодные ставки или альтернативная структура взноса возможны только при подходящей программе и согласовании банка.

Подробнее о тарифе VIP →
Ипотеке мешает высокая нагрузка

Цель: Оценить обязательства перед ипотечной заявкой.

Доход стабилен, но открыто несколько кредитов и карт. Анализируем платежи и лимиты, определяем последовательность действий и избегаем хаотичных заявок. После периода стабильного обслуживания повторно оцениваем профиль, подключаем брокера и готовимся к ипотечному этапу.

Подробнее о тарифе VIP →
Несколько лет проблем с кредитной историей

Цель: Разобраться в совокупности факторов и составить план.

Старые просрочки, закрытые микрозаймы, низкий рейтинг и отказы не сводятся к одной ошибке. Анализируем отчёты целиком, активные обязательства, нагрузку и заявки. Проверяем спорные сведения, формируем последовательность действий и сопровождаем восстановление профиля.

Подробнее о тарифе Optimal Plus →
Кредит погашен, но остался активным

Цель: Проверить запись и основание для корректировки.

Сопоставляем договор, остаток, статус и справку кредитора. Fix помогает получить заключение и рекомендации. Для подготовки и отправки претензий с контролем ответов предусмотрен Optimal. После рассмотрения обращения нужно повторно проверить запись в отчёте.

Подробнее о тарифе Optimal →
Отказы после серии кредитных заявок

Цель: Подготовить профиль перед следующей подачей.

Проверяем количество и последовательность запросов, текущие обязательства и другие факторы. Вместо новых хаотичных попыток формируем стратегию, определяем следующий шаг и оцениваем готовность к нему. Кредитное сопровождение выполняется в рамках выбранной программы.

Подробнее о тарифе Optimal Plus →

Разберём, что мешает именно вам.

Сопоставить несколько отчётов, найти источник расхождения и проверить ответ бюро самостоятельно можно — но это требует времени и внимательности. Обсудим вашу ситуацию и объясним, какую часть работы возьмёт FinReboost.

Полный анализ и сопровождение — по выбранному тарифу. Решение о выдаче кредита принимает кредитор.
Получить консультацию

Подтверждение кейса

Фрагмент исходного документа

Чат с FinReboostОтвечаем по вашей ситуации

Задайте вопрос специалисту

Представьтесь и оставьте номер телефона. После этого откроется чат — ответ появится прямо здесь.